扫描下载APP
其它方式登录
英伟达因对华出口违规、CEO丑闻及治理危机遭白宫点名列入AI“国家冠军”名单,引发监管收紧与董事会动荡;同期QDII纳指ETF因资金狂热溢价高达39.9%而集体停牌,凸显地缘风险与算力管制下市场定价锚失衡。
比特币价格跌破200周移动平均线,处于历史94.4%时间之上的长期支撑位下方;现货ETF连续30天净流出29.19亿美元,恐惧与贪婪指数跌至10的极度恐慌水平;同时比特币市值占比逆势升至66.9%,显示资金在市场回调中加速向比特币集中避险。
瑞士批准BIT集团子公司推出的Bitcoin Fund ETF(BBIT),成为欧洲首只面向散户的现货比特币ETF,依托其在瑞士多年持牌资管经验、银行级冷存储托管及基金结构合规设计,为全球投资者提供区别于美国IBIT的替代选择,强化亚洲与欧洲间数字资产与传统金融的双向连接。
比特币在11月13日至15日暴跌约15%,跌至62006美元近三月低点,主因包括美国比特币ETF连续七日净流出19.1亿美元、通胀超预期引发加息预期升温、美债收益率上升与美元走强、AI企业Anthropic IPO分流资金、安全事件频发及中期选举后监管不确定性。CZ强调相关性不等于因果,币安管理层认为属短期宏观与情绪扰动。
比特币周末暴跌,从6.9万跌至6.2万美元,创三个月最大回撤;美国市场抛压主导,Coinbase卖压显著;现货比特币与以太坊ETF连续净流出超50亿美元;美联储加息预期升温、英伟达高层变动、美国中期选举后监管不确定性加剧市场恐慌,总市值10日内蒸发5540亿美元。
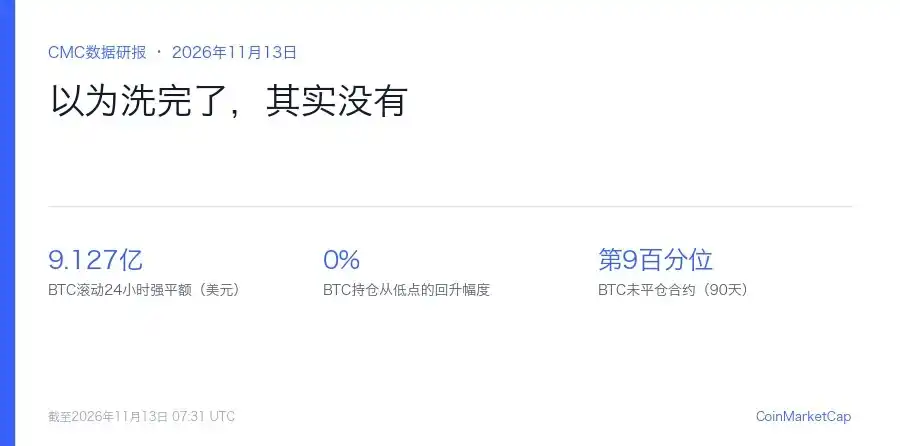
比特币24小时内被强制平仓9.127亿美元,95%为多单,创30日新高;上一轮去杠杆未结束,强平骤增与持仓持续萎缩并存;下跌主因杠杆多头集中清算,而非现货抛压或外部市场联动,ETF连续六日净流出但速率收窄。
比特币跌至6.8万美元创三个月新低,主因英伟达CEO突发离职引发AI相关资产连锁抛售,叠加现货ETF连续大额流出、稳定币供应30天减少142亿美元、美债收益率升至5.07%及美联储加息预期升温等宏观压力,显示其当前作为高贝塔流动性资产而非数字黄金的属性,短期承压,反弹需ETF资金回流、稳定币企稳及利率转向。
比特币近期回调至7.4万美元附近,跌破短期持有者成本基础,跑输美股;稳定币供应量创2022年6月以来最快收缩,美国现货ETF转为净流出,Coinbase平台出现显著负溢价;但期货多头杠杆已大幅出清,现货订单簿买盘厚度超卖盘,且100–1000枚和1000–1万枚BTC两大巨鲸钱包群组重启吸筹,中期上升结构仍守稳5.85万美元前低。
华夏上证科创板半导体材料设备主题ETF增持安集科技至5%举牌线,系被动指数投资行为,不谋求控股权;安集科技作为科创板半导体材料龙头,前三季度营收与净利润大幅增长,自研磨料等核心技术进展顺利,市场持续看好其在半导体关键材料领域的国产替代能力。
比特币价格跌至7.4万美元附近,跌破短期持有者成本基础,跑输美股;稳定币供应量创2022年6月以来最快收缩,美国现货ETF转为净流出,Coinbase平台出现显著负溢价;但多头杠杆已大幅出清,现货买盘厚度超卖压,两大巨鲸钱包群组重启吸筹,市场处于关键趋势验证窗口。
Zcash在加密行业开发者整体退潮背景下实现月活跃开发者数量两年翻倍,七成以上为资深工程师,依托20%区块奖励内生研发基金及现货ETF管理费反哺机制,持续推进零知识证明、抗量子密码学等隐私基础设施升级。
比特币跌破75.6万美元短期持有者成本基础,稳定币供应快速收缩、ETF净流出、Coinbase溢价转负,显示美国及市场资金持续离场;但多头杠杆已出清,订单簿买方占优,100–1K和1K–10K BTC大型钱包群体开始逢低买入,8月开启的趋势反转仍有效,前提是价格守住58.5万美元6月低点。
美国比特币与以太坊现货ETF规模达1110亿美元,机构资金大规模流入被动工具;但主动型加密对冲基金平均规模仅1.32亿美元,主因缺乏机构级分发渠道、可信数据验证及标准化尽调基础设施,而非投研能力不足。
ZEC在灰度宣布100万美元生态赞助后单日暴跌11.3%,30日跌幅近20%。此前因隐私币ETF上市被海外KOL和机构炒作成‘老币第二春’,但缺乏真实用户增长与流动性支撑,叠加23亿美元高杠杆合约及历史安全漏洞影响,利好兑现即成主力出货窗口,价格迅速崩跌。
加密市场被动投资(如现货ETF)已规模化至1110亿美元,但主动管理策略仍难以扩大,主因缺乏机构级分发渠道、可信数据验证及资产安全保障,而非投研能力不足;中性策略资金占比超92%,方向性策略虽数量多但资金占比仅6.7%,凸显基础设施短板。